La Banque Postale : mon compte
- 4,6
- Note
- 10.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
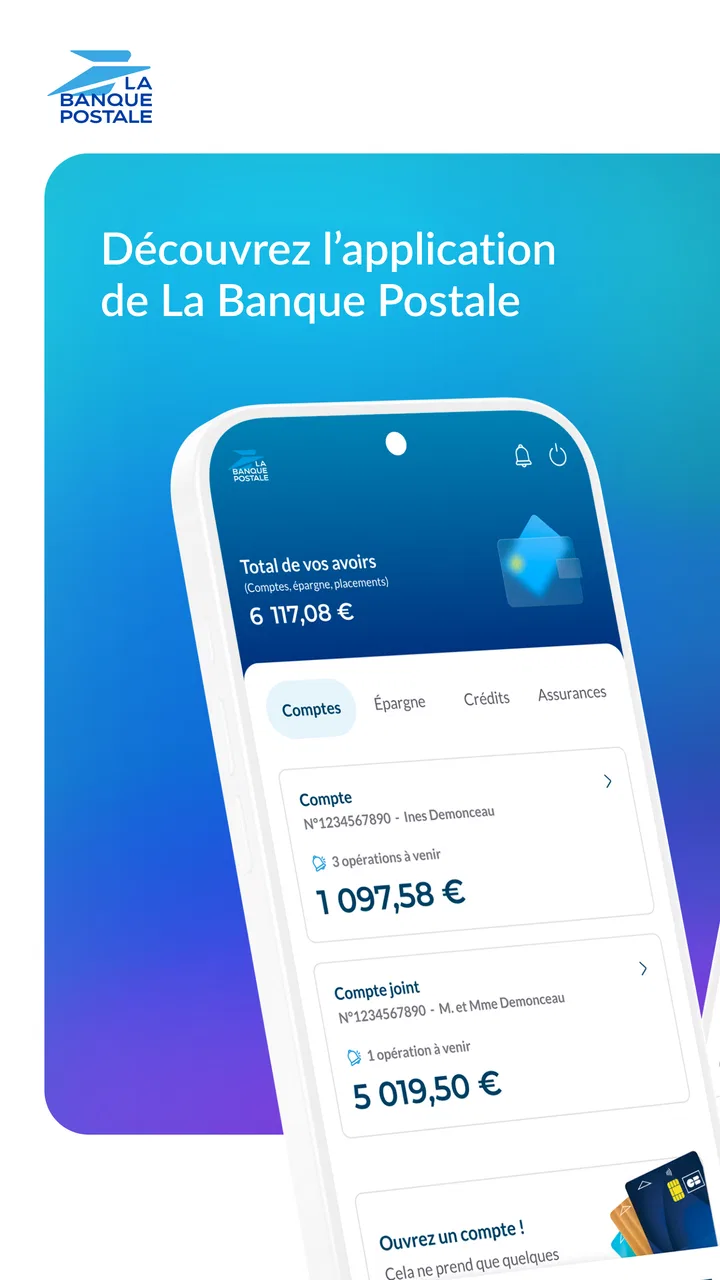
J’utilise La Banque Postale : mon compte comme une porte d’entrée mobile vers les services de La Banque Postale, et mon impression générale est assez claire : c’est une application surtout intéressante pour les clients qui veulent gérer leur quotidien bancaire sans passer par un ordinateur. Elle réunit le suivi du compte, les cartes, l’épargne, le crédit, l’assurance et les paiements dans un même espace, avec une approche davantage pratique que spectaculaire.
Ce que j’apprécie le plus, c’est sa logique de guichet bancaire dans la poche. Je peux vérifier une opération, surveiller le solde, consulter mes produits ou agir sur mes paiements sans changer d’outil. En revanche, je ne la conseillerais pas automatiquement à quelqu’un qui cherche une banque entièrement pensée autour d’une expérience mobile très minimaliste ou d’un accompagnement financier très poussé. L’application remplit bien son rôle, mais elle reste liée à l’écosystème de La Banque Postale.
Une application bancaire conçue pour les opérations du quotidien
Je trouve utile de juger une application bancaire d’abord à partir de ce que je veux faire régulièrement : vérifier une opération, retrouver les informations d’une carte ou garder un œil sur plusieurs produits sans ouvrir différents espaces. C’est dans cette logique que je vais examiner l’application, en distinguant le suivi courant des décisions financières qui demandent davantage de recul. Cette distinction aide aussi à voir quand une solution plus spécialisée serait préférable.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Un accès centralisé aux services de La Banque Postale
La Banque Postale, le développeur de l’application, propose ici une app de finance gratuite destinée à ses clients. Elle couvre plusieurs besoins qui sont souvent séparés dans les applications spécialisées : compte courant, carte bancaire, épargne, crédit, assurance et paiements. Cette réunion est son principal intérêt. Je n’ai pas besoin de chercher une application différente pour consulter un produit d’épargne ou revenir à la gestion de ma carte.
Dans la pratique, je trouve ce type de regroupement particulièrement utile quand je veux faire un contrôle rapide. Avant une dépense importante, je peux regarder la situation du compte. Après un achat, je peux vérifier que l’opération apparaît correctement. Pour un prélèvement attendu ou une rentrée d’argent, cette consultation régulière évite de dépendre d’un relevé papier ou d’une connexion à un site depuis un ordinateur.
L’application s’adresse donc moins à quelqu’un qui veut analyser ses finances comme dans un logiciel de budget qu’à une personne qui souhaite garder la main sur ses relations bancaires courantes. C’est une distinction importante. Elle donne accès à différents services, mais son rôle principal reste celui d’une banque mobile, pas celui d’un coach financier indépendant.
Une présence déjà bien établie auprès des utilisateurs
La popularité de l’application est un élément rassurant pour un usage bancaire quotidien. Elle affiche une moyenne de 4,6 sur 5, basée sur environ 682 000 évaluations, et elle a dépassé les 10 millions d’installations. Ces chiffres ne garantissent pas que chaque parcours me conviendra, mais ils montrent que l’app est utilisée à grande échelle et qu’elle occupe une place durable dans les habitudes de nombreux clients.
Elle est disponible gratuitement et classée PEGI 3, ce qui correspond à une application financière accessible sans contenu destiné à un public adulte particulier. Elle existe depuis le 1er juin 2011, un historique qui explique aussi pourquoi elle doit répondre à des besoins variés plutôt qu’à une seule tendance du moment. La version actuelle est la 26.7.0 et elle demande au minimum iOS 9, un seuil qui la rend compatible avec des appareils qui ne sont pas récents.
Je vois toutefois une nuance derrière cette ancienneté. Une application bancaire qui s’est enrichie au fil des années peut proposer davantage de services, mais son interface peut aussi sembler moins dépouillée qu’une néobanque récente. Ici, la richesse du périmètre est un avantage pour le client de La Banque Postale, tandis qu’elle peut donner une impression de parcours plus chargé à celui qui ne cherche qu’à consulter son solde.
Le scénario le plus convaincant : contrôler son compte entre deux dépenses
Imaginons une journée ordinaire. Je dois payer une facture, je viens de faire des courses et un remboursement doit arriver prochainement. Au lieu d’attendre le relevé mensuel, j’ouvre l’application pour vérifier le solde et les dernières opérations. Je peux ensuite consulter les informations liées à ma carte ou à mes autres services, puis refermer l’app une fois le contrôle terminé.
Ce scénario paraît simple, mais c’est précisément là que l’application est la plus utile. Une banque mobile réussie ne doit pas seulement servir lors d’une opération exceptionnelle ; elle doit aussi rendre les petites vérifications rapides et naturelles. Pour moi, la valeur de cette app se trouve dans cette continuité : le compte, la carte et les autres produits restent accessibles depuis le même environnement.
Je recommande néanmoins de prendre quelques secondes pour distinguer une opération effectivement enregistrée d’une dépense récente qui peut encore être en cours de traitement. Dans une application bancaire, l’affichage d’un mouvement ne remplace pas toujours la compréhension de son statut. Ce réflexe est particulièrement utile avant de considérer une somme comme définitivement disponible.
Les cartes et les paiements : un intérêt pratique, pas une promesse magique
La présence des cartes et des paiements dans l’application est un vrai point fort pour les clients qui veulent éviter les démarches dispersées. Je peux utiliser le même espace pour suivre mon compte et gérer les sujets liés à mes moyens de paiement. Cela réduit les allers-retours et rend l’application plus pertinente qu’un simple écran de consultation.
Je préfère toutefois rester mesuré : la qualité d’un parcours de paiement dépend aussi du type de carte, du compte concerné et de la situation de l’utilisateur. L’application donne une interface vers les services de La Banque Postale ; elle ne transforme pas automatiquement toutes les conditions bancaires en une expérience identique pour tout le monde. Avant une opération sensible, je vérifie donc toujours les informations affichées et le compte sélectionné.
Un conseil concret consiste à prendre l’habitude de consulter l’application après les opérations inhabituelles plutôt que seulement en fin de mois. Un achat important, un paiement récurrent ou une modification liée à la carte mérite un contrôle séparé. Cette routine permet de repérer plus vite une anomalie éventuelle et évite de confondre plusieurs mouvements proches dans le temps.
Épargne, crédit et assurance : la profondeur dépend du besoin
Le fait de retrouver l’épargne, le crédit et l’assurance dans la même application donne une vision plus large de la relation bancaire. Si je possède plusieurs produits auprès de La Banque Postale, je peux les consulter depuis un point d’accès unique au lieu de limiter l’app au compte courant. C’est un avantage concret pour les foyers qui veulent réunir leurs informations financières courantes.
Cette centralisation ne signifie pas que l’application remplace une décision réfléchie. Pour un crédit ou une assurance, je ne me contenterais pas d’un aperçu mobile : je lirais les conditions, les coûts et les engagements avec attention. L’app est pratique pour retrouver un produit et suivre sa relation avec la banque, mais elle ne doit pas devenir le seul support de comparaison avant une décision importante.
Pour l’épargne, l’intérêt est surtout de maintenir un lien régulier avec ses objectifs. Voir un produit dans le même environnement que son compte courant peut aider à ne pas oublier son existence. En contrepartie, cette proximité peut aussi pousser à déplacer de l’argent trop vite sans examiner son besoin de liquidités. Je conseille donc de distinguer l’argent disponible immédiatement de l’argent placé pour un objectif plus long.
Ce que l’application fait mieux qu’un espace bancaire sur ordinateur
Son avantage face au site web traditionnel est d’abord la disponibilité. Je peux consulter mon compte depuis mon téléphone sans attendre d’être devant un ordinateur. Pour une vérification courte, cette différence compte vraiment : l’écran mobile accompagne les moments où je suis en déplacement, entre deux rendez-vous ou simplement loin de mon bureau.
La version mobile est aussi plus adaptée aux contrôles fréquents. Je peux adopter un réflexe de consultation après une dépense ou avant un virement, alors qu’un accès web peut sembler trop lourd pour une action de quelques secondes. Cette facilité ne change pas les services bancaires eux-mêmes, mais elle change la régularité avec laquelle je les surveille.
Le revers est que l’écran d’un téléphone offre moins de confort pour examiner beaucoup d’opérations ou comparer plusieurs éléments. Pour une lecture détaillée, un relevé complet ou une décision financière complexe, je préfère un écran plus grand et davantage de temps. L’application est donc meilleure pour l’accès immédiat ; le site ou un autre support peut rester plus confortable pour une analyse longue.
Face aux néobanques et aux applications de budget
Comparée à une néobanque, l’application de La Banque Postale mise d’abord sur la continuité avec une banque traditionnelle et sur l’accès à plusieurs familles de produits. Une néobanque peut sembler plus directe pour ouvrir un compte, suivre quelques dépenses ou obtenir une interface très épurée. Ici, l’intérêt vient plutôt de la relation déjà existante avec La Banque Postale et de la possibilité de retrouver compte, carte, épargne, crédit et assurance au même endroit.
Face à une application indépendante de budget, la différence est encore plus nette. Un outil de budget peut être mieux adapté au classement des dépenses, aux objectifs par catégorie ou à une vision de plusieurs comptes bancaires. L’application de La Banque Postale, elle, est plus pertinente pour consulter les informations de ses produits bancaires et agir dans le cadre de cette banque. Je ne la choisirais donc pas comme unique solution si mon besoin principal était de réunir des comptes de plusieurs établissements.
Pour quelqu’un qui est déjà client, cette comparaison tourne souvent en faveur de l’application officielle : elle évite d’ajouter un intermédiaire pour les opérations bancaires courantes. Pour quelqu’un qui cherche une banque indépendante de son établissement actuel, elle n’a évidemment pas le même intérêt. Le bon choix dépend moins de l’interface seule que de la relation bancaire que l’on veut gérer.
Une faiblesse réelle : la richesse peut ralentir les parcours
Ma principale réserve concerne la densité potentielle de l’expérience. Quand une même app doit couvrir un compte, une carte, l’épargne, le crédit, l’assurance et les paiements, il est difficile de rester aussi simple qu’un outil consacré à une seule tâche. Je peux apprécier d’avoir tout au même endroit tout en trouvant certains parcours moins immédiats qu’une application centrée uniquement sur les dépenses.
Cette limite se ressent surtout pour les utilisateurs occasionnels. Une personne qui ouvre l’app une fois par mois peut avoir besoin de prendre ses repères avant de retrouver la bonne rubrique. Les clients qui possèdent plusieurs produits peuvent aussi voir davantage d’informations, ce qui est utile mais demande une lecture attentive. Je conseille de ne pas se précipiter lors de la première utilisation et de repérer les sections liées au compte, à la carte et aux autres contrats.
Autre point de vigilance : une application bancaire ne doit pas être jugée uniquement sur la vitesse d’affichage. Pour une opération sensible, je préfère vérifier le bénéficiaire, le compte débité et le montant plutôt que de chercher à aller le plus vite possible. Cette prudence n’est pas une critique propre à La Banque Postale, mais elle est particulièrement importante quand plusieurs produits et moyens de paiement sont réunis dans le même espace.
À qui je la recommande vraiment
Je la recommande en priorité aux clients de La Banque Postale qui veulent gérer leur quotidien depuis un téléphone. Elle convient bien à ceux qui consultent régulièrement leur solde, suivent leurs opérations, utilisent une carte et souhaitent garder un accès simple à leurs produits d’épargne, de crédit ou d’assurance. Les personnes qui préfèrent une seule application officielle à plusieurs outils y trouveront une logique convaincante.
Elle peut également convenir à un utilisateur qui conserve un appareil ancien, puisque le minimum indiqué est iOS 9. Cela ne dit rien à lui seul sur le confort exact selon chaque modèle, mais cela montre que l’application ne s’adresse pas uniquement aux téléphones les plus récents. La gratuité enlève aussi un obstacle évident pour les clients qui veulent simplement installer l’outil lié à leur banque.
Je la conseillerais moins à une personne qui n’est pas cliente de La Banque Postale, qui souhaite comparer plusieurs banques dans une même interface ou qui recherche un système complet de gestion budgétaire multi-comptes. Dans ces cas, une application spécialisée peut être plus cohérente. De même, un utilisateur attiré par une interface extrêmement dépouillée pourrait préférer une solution avec moins de services regroupés.
Mes conseils pour en tirer davantage
Le premier conseil est de l’utiliser comme un outil de contrôle régulier plutôt que comme une application à ouvrir uniquement en cas de problème. Une consultation après une dépense inhabituelle, avant une échéance importante et après une rentrée d’argent crée une meilleure compréhension de la situation réelle du compte. Cela aide aussi à distinguer les mouvements attendus des opérations à examiner.
Le deuxième est de séparer mentalement trois usages : consulter, vérifier et décider. Consulter son solde est rapide. Vérifier une opération demande de regarder son libellé et son contexte. Décider pour un crédit, une assurance ou un placement exige davantage de recul. En gardant ces niveaux distincts, je profite de la rapidité de l’app sans lui demander de remplacer une analyse financière complète.
Enfin, je conseille de ne pas confondre centralisation et automatisation. Le fait de voir plusieurs produits dans un même espace facilite le suivi, mais cela ne dispense pas de contrôler les détails avant une action. Pour un virement, une modification de carte ou une décision concernant l’épargne, je relis toujours les informations essentielles. C’est une petite habitude qui rend l’usage mobile beaucoup plus sûr et plus serein.
Mon verdict après l’avoir utilisée
La Banque Postale : mon compte est une application solide pour les clients qui veulent retrouver les principaux services de leur banque sur mobile. Sa force est concrète : elle rapproche le compte courant, la carte, les paiements et les autres produits de La Banque Postale dans un même environnement. Sa note moyenne de 4,6 et ses plus de 10 millions d’installations montrent qu’elle répond déjà aux habitudes d’un public très large, même si la popularité ne remplace jamais l’adéquation avec ses besoins personnels.
Je retiens une application utile, gratuite et suffisamment complète pour la gestion quotidienne, avec une vraie valeur pour les clients qui possèdent plusieurs produits auprès du même établissement. Sa faiblesse est le revers de cette ambition : l’ensemble peut paraître plus dense qu’une néobanque ou qu’un outil spécialisé dans le budget. Pour moi, le choix est donc simple : si La Banque Postale est ma banque et que je veux suivre mes affaires courantes depuis mon téléphone, je l’installe sans hésiter ; si je cherche une vision de plusieurs établissements ou une analyse budgétaire avancée, je l’accompagne d’un autre outil plutôt que de lui demander de tout faire.
FAQ sur La Banque Postale : mon compte
01Quelles sont les fonctionnalités principales de l'application La Banque Postale : mon compte ?
L'application La Banque Postale : mon compte vous permet de gérer vos comptes bancaires en temps réel. Vous pouvez consulter vos soldes, effectuer des virements, gérer vos prélèvements automatiques et suivre vos transactions. De plus, l'application offre des fonctionnalités de gestion de budget et des alertes personnalisées pour une expérience bancaire complète.
02L'application est-elle sécurisée pour effectuer des transactions bancaires ?
Oui, l'application La Banque Postale : mon compte est conçue avec des mesures de sécurité robustes. Elle utilise des protocoles de cryptage avancés pour protéger vos données personnelles et financières. Vous bénéficiez également d'une authentification à deux facteurs pour garantir la sécurité de vos transactions et l'accès à vos comptes.
03L'application est-elle compatible avec tous les appareils Android et iOS ?
L'application La Banque Postale : mon compte est compatible avec la plupart des appareils Android et iOS récents. Assurez-vous que votre appareil fonctionne avec une version du système d'exploitation prise en charge, généralement Android 5.0 ou supérieur et iOS 11.0 ou supérieur, pour garantir une performance optimale.
04Puis-je accéder à toutes mes informations bancaires hors ligne ?
Non, pour consulter vos informations bancaires, l'application nécessite une connexion Internet active. Cependant, certaines fonctionnalités, comme la consultation de vos dernières transactions, peuvent être disponibles hors ligne si elles ont été synchronisées auparavant. Cela garantit que vous avez accès aux informations essentielles même en déplacement.
05Y a-t-il des frais associés à l'utilisation de l'application ?
L'utilisation de l'application La Banque Postale : mon compte est gratuite pour les clients de la banque. Cependant, des frais standards de données peuvent s'appliquer en fonction de votre opérateur mobile lorsque vous utilisez l'application via un réseau mobile. Vérifiez auprès de votre opérateur pour des informations précises sur les frais de données.
Avantages
- Interface utilisateur intuitive et simple.
- Notifications en temps réel des transactions.
- Gestion facile des comptes multiples.
- Sécurité renforcée avec l'authentification.
- Accès rapide à l'historique des opérations.
Inconvénients
- Problèmes occasionnels de connexion.
- Certaines fonctionnalités payantes.
- Pas de support 24/7 disponible.
- Lenteur lors des mises à jour majeures.
- Incompatibilité avec certains anciens appareils.

La Banque Postale : mon compte
Galerie